
Blindzählung bei der Inventur: Ablauf, Nutzen und typische Fehler
Bei einer Blindzählung sehen die Zählenden nicht, welche Menge das System für einen Artikel erwartet. Sie zählen, was im Regal liegt, und tragen nur diese Zahl ein. Erst danach vergleicht eine zweite Person Ist und Soll und klärt die Abweichungen. Das kostet etwas mehr Zeit, liefert aber Zählergebnisse, die nicht vom Buchbestand eingefärbt sind — genau das braucht eine Inventur, die Fehlbestände aufdecken soll.
Was eine Blindzählung von der offenen Zählung unterscheidet
Bei der offenen Zählung steht die Sollmenge auf der Zählliste, dem Etikett oder dem Bildschirm des Zählgeräts; die zählende Person weiß vorab, dass 24 Stück erwartet werden. Bei der Blindzählung nennt die Liste nur Lagerplatz, Artikelnummer und Bezeichnung, die Spalte für die Menge ist leer.
Der Unterschied liegt nicht in der Zähltechnik, sondern in der Reihenfolge: Erst zählen, dann vergleichen — in einem eigenen Schritt und durch jemanden, der nicht selbst gezählt hat. Die Blindzählung ist eine organisatorische Maßnahme und keine gesetzliche Vorgabe. Die Pflicht zur Inventur selbst ergibt sich aus § 240 HGB; wie Sie zählen, legt der Betrieb fest.
Warum sichtbare Sollmengen die Zählung beeinflussen
Wer die erwartete Menge kennt, zählt anders. Drei Muster treten in der Praxis immer wieder auf:
- Bestätigen statt zählen. Der Karton sieht voll aus, das Etikett sagt 50, also stehen 50 in der Liste. Ob 47 oder 52 darin liegen, prüft niemand.
- Nachzählen nur bei Abweichung. Wer 23 zählt und 24 erwartet, zählt noch einmal — und findet dann oft die 24, weil er sie finden will. Wer gleich 24 zählt, zählt nicht nach, auch wenn die erste Zählung falsch war. Fehler werden so nur in eine Richtung korrigiert.
- Kleine Differenzen glattziehen. Ein Stück mehr oder weniger gilt als Zählfehler und wird stillschweigend auf den Sollwert gesetzt. Genau diese kleinen Differenzen sind aber häufig das Symptom eines Buchungsfehlers, der weiterläuft.
Das Beispiel weiter unten zeigt es: Wer 11 Beutel zählt und die 12 auf der Liste sieht, trägt leicht 12 ein — und der Fehlbestand bleibt im Buch, bis die nächste Bestellung zu spät kommt.
Ablauf einer Blindzählung mit Prüfung danach
- Zähllisten ohne Sollmengen vorbereiten. Die Liste enthält Lagerplatz, Artikelnummer, Bezeichnung und eine leere Spalte für die gezählte Menge; Etiketten am Regal tragen keine Bestandsangaben. Eine Vorlage ohne Soll-Spalte finden Sie im Ratgeber Inventurliste als Vorlage für Excel und PDF.
- Zählteams festlegen. Wer zählt, prüft nicht. Wer prüft, zählt nicht. Wie Sie Zuständigkeiten je Regal verteilen, steht im Ratgeber Inventur im Team.
- Zugriff auf Bestandsanzeigen sperren. Während der Zählung darf die zählende Person die Sollmenge auch nicht anderswo nachschlagen — nicht in der Warenwirtschaft, nicht in der Bestellhistorie, nicht am Bildschirm der Kollegin.
- Zählen und eintragen. Jede Position wird vollständig gezählt und sofort eingetragen, auch die 0 — leere Felder sind später nicht von „nicht gezählt“ zu unterscheiden.
- Zählung abgeben. Nach der Abgabe ändert die zählende Person nichts mehr. Erst ab diesem Punkt werden die Sollmengen eingeblendet.
- Vergleichen und Abweichungen klären. Der Prüfer stellt Ist neben Soll, fordert bei strittigen Positionen eine Nachzählung an und hält für jede bestätigte Differenz einen Grund fest; mehr dazu im Ratgeber Inventurdifferenzen klären.
- Nachzählung durch eine andere Person. Erst wenn zwei unabhängige Zählungen übereinstimmen oder der Prüfer die Differenz begründet hat, wird die Position freigegeben.
- Buchen und dokumentieren. Die geprüften Mengen werden in den Bestand übernommen; jede Differenz bleibt mit Grund und Zeitpunkt nachvollziehbar.
Wann sich die Blindzählung lohnt
| Situation | Empfehlung | Begründung |
|---|---|---|
| Jahresinventur mit Bewertung für den Abschluss | Blindzählung | Die Zahlen gehen in den Jahresabschluss; ein bestätigter Buchbestand hilft niemandem. |
| Verdacht auf Schwund oder unklare Buchungsdisziplin | Blindzählung | Nur eine unbeeinflusste Zählung zeigt, wie groß das Problem ist. |
| Zählung durch Aushilfen oder neue Mitarbeitende | Blindzählung | Wer das Lager nicht kennt, orientiert sich sonst an der Vorgabe statt am Regal. |
| Permanente Inventur einzelner Plätze im laufenden Betrieb | Offene Zählung möglich | Kleine Umfänge, oft dieselbe Person; die Zählung dient der laufenden Kontrolle, nicht dem Abschluss. Siehe Inventur im laufenden Betrieb. |
Die Vereinfachungen in § 241 HGB — Stichprobeninventur, permanente Inventur, vor- oder nachverlegte Inventur — schließen eine Blindzählung nicht aus. Welches Verfahren für Ihren Betrieb zulässig ist, klären Sie mit Ihrer steuerlichen Beratung.
Beispiel: Blindzählung an Regal R12 mit drei Artikeln
Ein Elektrohandwerksbetrieb zählt sein Kleinteilelager. Regal R12 zählt Frau Berg, die Prüfung übernimmt der Lagerleiter Herr Ott. Frau Berg erhält eine Liste ohne Mengen und trägt ein, was sie findet:
| Platz und Artikel | Gezählt (Frau Berg) | Soll (erst nach Abgabe sichtbar) | Differenz | Entscheidung Herr Ott |
|---|---|---|---|---|
| R12-01 · Kabelbinder 200 mm, Beutel | 11 | 12 | −1 | Nachzählung Herr Ott: 11. Grund: Entnahme ohne Buchung. |
| R12-02 · Schuko-Steckdose weiß | 38 | 38 | 0 | Keine Abweichung, freigegeben. |
| R12-03 · Aderendhülsen 1,5 mm², Packung | 7 | 4 | +3 | Nachzählung: 7. Grund: Wareneingang nicht gebucht. |
Bei einer offenen Zählung hätte die 12 auf der Liste vermutlich zu einer eingetragenen 12 geführt: Der Überschuss bei R12-03 wäre aufgefallen, die Fehlmenge bei R12-01 nicht.
Typische Fehler bei der Blindzählung
- Sollmengen auf Etiketten oder Regalkarten. Wer die Bestandsmenge auf das Fachetikett druckt, macht die Blindzählung wirkungslos. Etiketten tragen Artikelnummer, Bezeichnung und Platzcode, nicht die Menge.
- Zählende mit Zugriff auf das System. Kann die zählende Person nebenbei die Warenwirtschaft öffnen, ist die Sollmenge zwei Klicks entfernt. Für die Dauer der Zählung braucht sie ein Zählgerät oder eine Liste ohne Bestandsanzeige — und kein Recht, Bestände einzusehen.
- Keine unabhängige Nachzählung. Eine Blindzählung ohne Nachzählung strittiger Positionen ersetzt nur einen Fehler durch einen anderen: Statt des bestätigten Sollwerts steht ein ungeprüfter Zählwert im Buch. Wiederholt die erste Person ihre eigene Zählung, kennt sie inzwischen Soll und Differenz und zählt in die bekannte Richtung.
- Zählung nach der Abgabe noch änderbar. Sobald die Sollmengen sichtbar sind, darf die zählende Person nichts mehr korrigieren — sonst werden Differenzen nachträglich geglättet.
- Bericht mit Sollmengen während der Zählung. Ein Zwischenbericht mit Soll und Ist landet schnell auf dem Tisch im Lager. Berichte gehören an den Prüfer, nach der Abgabe.
- Mobile Buchungsmasken zeigen den Bestand. Wer während der Inventur am Handy Ware entnimmt oder umbucht, sieht dort oft die aktuelle Menge des Platzes. Auch dieser Weg muss die Menge verbergen.
Vor dem Stichtag werden offene Wareneingänge und Entnahmen gebucht und Plätze aufgeräumt; dann erklären sich weniger Differenzen durch „lag noch im Wareneingang“. Die Schritte dafür stehen in der Checkliste zur Inventurvorbereitung.
So unterstützt OfficeOmni die Blindzählung
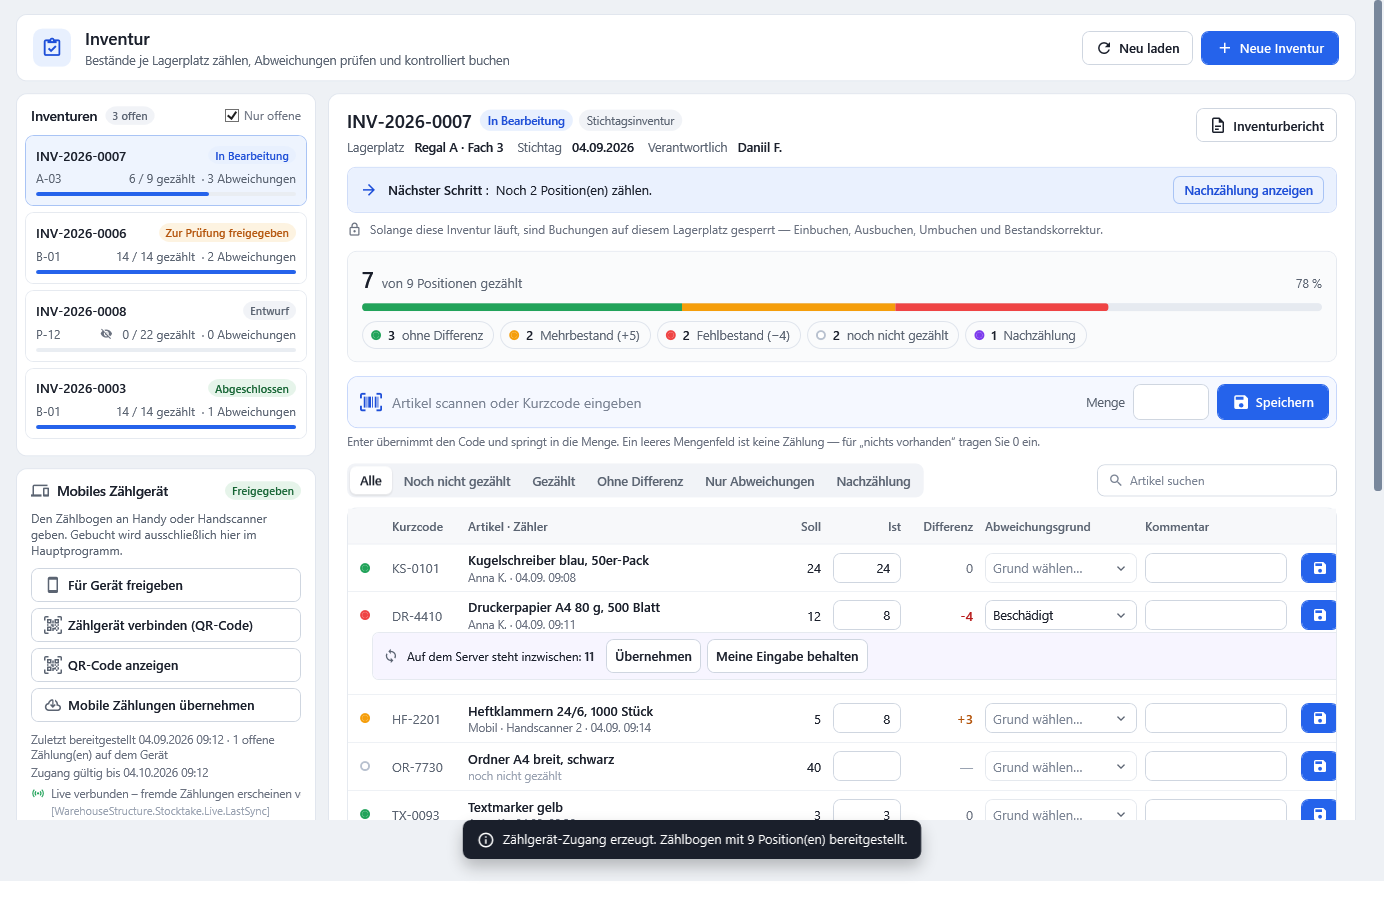
In OfficeOmni ist die Blindzählung eine Einstellung der einzelnen Inventur. Beim Anlegen ist das Ankreuzfeld Blindzählung bereits gesetzt; daneben steht der Hinweis Zähler sehen keine Sollmengen. Wer offen zählen will, nimmt das Häkchen heraus. Beim Anlegen einer Jahresinventur als Kampagne heißt die Option Blindzählung (die Zähler sehen keinen Sollbestand) und ist ebenfalls voreingestellt. Im Kopf der laufenden Inventur erscheint dann die Kennzeichnung Blindzählung, und die Soll-Spalte der Zählliste ist ausgeblendet.
Ob jemand die Sollmengen trotzdem sieht, steuert das eigene Recht Sollmengen sehen (in der Rechtematrix „Soll-Mengen trotz Blindzählung sehen“). Zählenden sollte dieses Recht nicht zugeteilt sein — prüfen Sie das in der Rechtematrix, denn bestehende Rollen behalten ihre bisherige Zuteilung. Ohne das Recht sieht die zählende Person während der Zählung weder Soll noch Differenz noch die Zahl der Abweichungen. Sobald die Inventur zur Prüfung freigegeben ist, blendet die Arbeitsansicht die Sollmengen ein. Zähleingaben bleiben danach möglich — sie sind für die Nachzählung durch die Prüfung gedacht; dass die zählende Person nach der Abgabe nichts mehr ändert, regeln Sie über die Zuständigkeiten. Für Benutzer ohne das Recht bleibt auch der Inventurbericht während der laufenden Blindzählung gesperrt, weil er die Soll-Mengen nennt; ab der Freigabe zur Prüfung steht er ihnen zur Verfügung.
Am Zählgerät gilt eine strengere Regel: Bei Blindzählung zeigt es die Sollmenge nie, unabhängig von Recht und Status. Wird der Zählbogen an Handy oder Handscanner übergeben, zeigt das Gerät den Hinweis Blindzählung. Die Soll-Menge wird nicht angezeigt – zählen Sie, was tatsächlich da ist. Der Reiter Abweichung entfällt, der Excel- oder CSV-Download des Zählstands enthält keine Sollmengen. Auch die mobile Lagerbuchung gibt für einen Platz, dessen Blindzählung an die Cloud gemeldet ist, keine Bestandsmenge heraus. Für die Prüfung stehen Nachzählung anfordern und das Feld Abweichungsgrund bereit; der Abschluss bucht nur die geprüften Mengen. Einzelheiten auf der Funktionsseite Inventur und im Handbuch unter Inventur durchführen.
Verwandte Themen
- Inventur im Team: Aufgaben verteilen — Zählen und Prüfen auf verschiedene Personen legen
- Inventurdifferenzen klären — der Prüfschritt nach der Blindzählung
- Inventur mit dem Smartphone vorbereiten — Handy oder Handscanner als Zählgerät einrichten
- Funktionsseite Inventur — Blindzählung, Rechte und Prüfschritt in OfficeOmni
- Funktionsseite Inventursperre — Bestände während der Zählung verbergen
- Jahresinventur anlegen und freigeben — Kampagne anlegen und Regale zur Zählung freigeben
Wie Zählliste, Prüfschritt und Abschluss in OfficeOmni zusammenhängen: Inventur mit Beispieldaten ansehen — der Vorführ-Mandant läuft in der Windows-Anwendung ohne Konto; eine Inventur mit Häkchen Blindzählung legen Sie dort selbst an. Für Fragen zum Ablauf in Ihrem Lager können Sie den Ablauf mit uns besprechen.
Weitere Artikel zu diesem Thema
Inventur auswerten: Kennzahlen, Muster und Maßnahmen
Differenzquote je Regal, Differenzwert und wiederkehrende Artikel zeigen, wo Mischfächer, ungebuchte Umlagerungen oder Beschädigung den…
Inventur im Ersatzteillager: ähnliche Artikel sicher unterscheiden
Herstellernummern, Varianten, Seriennummern, mehrere Plätze je Artikel und Mischfächer: so bleibt die Zählung im Ersatzteillager eindeutig.
Inventur im laufenden Betrieb ohne Lagerstillstand organisieren
Bereiche nacheinander sperren, Wareneingang parken, aus freien Bereichen kommissionieren — so bleibt der Betrieb während der Inventur…
Inventur mit dem Smartphone vorbereiten — Geräte, WLAN und Testlauf
Praxistest vor dem Inventurtag: Smartphone oder Handscanner wählen, WLAN im Lager prüfen, Zugang und Zählablauf durchspielen, Testprotokoll…
Inventurdifferenzen klären: Ursachen, Nachzählung und Dokumentation
Eine Inventurdifferenz klären Sie in vier Schritten: nachzählen, im Lagerjournal prüfen, den Grund festhalten und erst dann buchen.