
Inventur auswerten: Kennzahlen, Muster und Maßnahmen
Eine Inventur ist erst ausgewertet, wenn Sie aus den gebuchten Differenzen drei Antworten gewonnen haben: wo im Lager die Abweichungen sitzen, was sie in Euro bedeuten und welche Ursache sich hinter ihnen wiederholt. Dafür genügen drei Kennzahlen — die Differenzquote je Regal, der Differenzwert und die Liste der wiederkehrenden Artikel und Plätze — und eine Übersicht der Abweichungsgründe je Regal. Aus dem Muster, das dabei sichtbar wird, leiten Sie Maßnahmen ab und planen die nächste Inventur.
Kennzahlen der Inventurauswertung
Die Zählliste führt je Position Soll, Ist, Differenz und Abweichungsgrund; erst verdichtet auf Regale, Artikel und Gründe wird daraus ein Bild des Lagers. Drei Kennzahlen und eine Übersicht der Gründe je Regal reichen für einen kleinen oder mittleren Betrieb aus.
| Kennzahl | Berechnung | Was sie zeigt |
|---|---|---|
| Differenzquote je Regal | Positionen mit Differenz geteilt durch gezählte Positionen des Regals | Ob ein Regal auffällig ist oder das ganze Lager abweicht |
| Differenzwert | Summe aus Differenz mal Einkaufspreis netto je Position, getrennt nach Fehl- und Mehrmengen | Welche Abweichungen wirtschaftlich wiegen |
| Wiederkehrende Artikel und Plätze | Artikel oder Plätze, die in zwei Inventuren nacheinander abwichen | Wo ein Ablauf schiefläuft statt ein einzelner Zählfehler |
| Gründe je Regal | Anzahl der Positionen je Abweichungsgrund, nach Regal gruppiert | Welches Muster in welchem Bereich vorherrscht |
Die Differenzquote zählt Zeilen, der Differenzwert zählt Euro: Viele kleine Zählfehler bei Kleinteilen ergeben eine hohe Quote bei niedrigem Wert, drei fehlende Motoren das Gegenteil.
Auswertung Schritt für Schritt
- Exportieren Sie den Inventurbericht mit allen Positionen als Tabelle. Wichtig sind die Spalten Lagerplatz, Artikelnummer, Soll, Ist, Differenz und Abweichungsgrund.
- Ergänzen Sie je Position das Regal und den Einkaufspreis netto und rechnen Sie den Differenzwert je Zeile als Differenz mal Einkaufspreis.
- Bilden Sie eine Übersicht je Regal: gezählte Positionen, Positionen mit Differenz, Differenzquote, Fehlwert und Mehrwert.
- Bilden Sie eine zweite Übersicht je Abweichungsgrund und Regal. Hier wird das Muster sichtbar.
- Legen Sie die Liste neben die der Vorinventur und markieren Sie Artikel und Plätze, die erneut abweichen.
- Halten Sie je auffälligem Regal eine Ursache und eine Maßnahme fest, mit Zuständigkeit und Termin.
Werten Sie nach Regalen und Bereichen aus, nicht nach Personen; die Ursache einer Differenz liegt im Ablauf vor der Inventur. Die Klärung der einzelnen Position beschreibt der Ratgeber Inventurdifferenzen klären.
Muster in den Inventurdifferenzen erkennen
Die Abweichungsgründe, die die Zählenden je Position eingetragen haben, tragen die Auswertung. Gruppiert nach Regal ergeben sie typische Bilder.
| Muster im Bericht | Woran Sie es erkennen | Wahrscheinliche Ursache |
|---|---|---|
| Fehlmenge und Mehrmenge desselben Artikels auf benachbarten Plätzen | Die Differenzen heben sich auf; Grund „Falsch eingelagert“, „Umgelagert“ oder „Zählfehler“ | Mischfach: Ware liegt im Nachbarfach, ohne dass der Platz gewechselt wurde |
| Fehlmengen in einem Regal, Mehrmengen in einem anderen | Gleiche Artikel, gleiche Menge, Regal A minus, Regal B plus; Grund „Umgelagert“ oder „Wareneingang nicht gebucht“ | Umlagerung ohne Buchung, oft bei Nachschub aus dem Außenlager |
| Grund „Beschädigt“ oder „Bruch“ gehäuft in einem Bereich | Ware war vorhanden, aber nicht verkaufsfähig | Lagerbedingungen: unterste Ebene, Wareneingangszone, Feuchtigkeit |
| Viele kleine Fehlmengen bei Kleinteilen ohne erkennbaren Ort | Differenz von ein bis drei Stück; Grund „Warenausgang nicht gebucht“, „Zählfehler“ oder „Schwund / Verlust“ | Entnahmen ohne Buchung, etwa für Muster, Werkstatt oder Reklamationen |
Eine einzelne Fehlmenge von 24 Stück ist ein Befund; zwölf Fehlmengen mit dem Grund „Umgelagert“ in Regal R12 sind ein Ablaufproblem. Woran Sie die einzelne Position erkennen — Gebindefehler, vertauschte Artikelnummer, Zählfehler — steht im Ratgeber Inventurdifferenzen klären.
Beispiel: Jahresinventur mit vier Regalen
Ein Handelsbetrieb hat 428 Positionen in vier Regalen gezählt. Verdichtet je Regal sieht die Übersicht so aus; alle Zahlen sind Beispielwerte.
| Regal | Gezählt | Mit Differenz | Differenzquote | Fehlwert | Mehrwert | Häufigster Grund |
|---|---|---|---|---|---|---|
| R03 | 96 | 6 | 6 % | −48 € | +318 € | Umgelagert |
| R07 | 118 | 14 | 12 % | −1.812 € | 0 € | Beschädigt |
| R12 | 142 | 17 | 12 % | −286 € | +90 € | Zählfehler |
| R15 | 72 | 0 | 0 % | 0 € | 0 € | — |
Die Quote allein stellt R07 und R12 gleich. Der Wert und der Grund trennen sie: In R07 entfallen 1.650 € des Fehlwerts auf vier Positionen mit dem Grund „Beschädigt“ — Ware war da, aber unbrauchbar; die Ursache steht im Regal, nicht im Ablauf. R12 hat die meisten Zeilen bei geringem Wert: 17 Differenzen an Kleinteilen mit dem Grund „Zählfehler“, von denen acht Artikel schon im Vorjahr abwichen — das spricht für regelmäßige Entnahmen ohne Buchung. R03 zeigt einen Mehrwert von 318 € bei einer Fehlmenge von 48 €: Nachschub aus dem Außenlager, angekommen, aber nie umgebucht.
| Artikel | Platz | Differenz 2025 | Differenz 2026 | Grund | Befund |
|---|---|---|---|---|---|
| AN-10442 Kugellager 6204-2RS | R12E1-L1 | −9 | −24 | Zählfehler | Wiederkehrend, steigend — Entnahme für die Werkstatt ohne Buchung prüfen |
| AN-31105 Kabelbinder 300 mm | R12E2-L4 | −3 | −3 | Schwund / Verlust | Wiederkehrend, klein — jede Entnahme als Verbrauch buchen, damit der Buchbestand stimmt |
| AN-20871 Schutzhandschuh Gr. 10 | R03E2-L2 | 0 | +6 | Umgelagert | Einmalig — Umbuchung aus dem Außenlager nachholen |
Maßnahmen aus der Inventurauswertung ableiten
Jede Maßnahme richtet sich gegen die Ursache, nicht gegen die Zahl.
| Befund | Maßnahme | Wirkung prüfbar bei |
|---|---|---|
| Mischfächer in einem Regal | Fächer physisch trennen, je Fach nur ein Artikel, Etikett am Fach statt am Karton | Zwischenzählung des Regals nach drei Monaten |
| Umlagerungen ohne Buchung | Umbuchung zur Pflicht beim Transport machen; mobile Buchung am Regal statt Zettel | Nächste Stichprobe an den betroffenen Plätzen |
| Beschädigung in einem Bereich | Lagerbedingung ändern, beschädigte Ware sofort ausbuchen statt bis zur Inventur liegen lassen | Grund „Beschädigt“ in der nächsten Inventur |
| Wiederkehrende Kleinteile | Entnahmegrund festlegen (Werkstatt, Muster, Reklamation) und jede Entnahme buchen; ob für Hilfs- und Betriebsstoffe ein Festwert (§ 240 Abs. 3 HGB) in Frage kommt, klären Sie mit Ihrer Steuerberatung | Differenz derselben Artikel in der Folgeinventur |
Halten Sie je Maßnahme fest, an welcher Kennzahl Sie den Erfolg messen; ohne Messpunkt bleibt das Muster.
Die nächste Inventur planen
Die Auswertung endet mit der Entscheidung, was Sie beim nächsten Mal anders zählen.
- Welche Regale brauchen eine Zwischenzählung? Regale mit hoher Quote oder hohem Fehlwert zählen Sie nicht erst in zwölf Monaten wieder, sondern nach der Umsetzung der Maßnahme. Das HGB kennt neben der Stichtagsinventur weitere Verfahren (§ 241 HGB); ob eines davon für Ihren Betrieb in Frage kommt, klären Sie mit Ihrer Steuerberatung.
- Welche Artikel gehören auf eine Merkliste? Wiederkehrende Artikel bekommen bei der nächsten Zählung eine Nachzählung, bevor der Bericht steht.
- Welche Zählanweisung fehlte? Gebindefehler, Mischfächer und vertauschte Artikelnummern lassen sich mit einer Zeile auf der Zählliste vermeiden — siehe Checkliste zur Inventurvorbereitung.
Typische Fehler bei der Inventurauswertung
- Nur die Summe betrachten. Ein Differenzwert nahe null kann Fehlmengen von 2.000 € und Mehrmengen von 2.000 € verbergen. Fehl- und Mehrwert immer getrennt ausweisen.
- Positionen ohne Einkaufspreis als 0 € rechnen. Dann ist der Fehlwert zu niedrig. Weisen Sie diese Positionen getrennt aus und pflegen Sie die Preise vor der nächsten Inventur.
- Den Abweichungsgrund nachträglich vereinheitlichen. Wer aus „Umgelagert“ oder „Warenausgang nicht gebucht“ nachträglich „Zählfehler“ macht, löscht das Muster, das die Auswertung braucht.
- Nach Personen auswerten. Das erzeugt Druck, aber keine Erkenntnis.
- Keine Vorinventur daneben legen. Dann bleibt jede Abweichung ein Einzelfall.
So unterstützt OfficeOmni die Inventurauswertung
OfficeOmni liefert die Rohdaten an drei Stellen. Der Inventurbericht einer Zählsitzung fasst Zählliste, Abweichungen und Nachzählungen zusammen und geht über Excel exportieren oder CSV exportieren in Ihre Tabelle; wer ihn sehen darf, steuert das Recht Bericht einsehen in der Rechtematrix unter Inventur. Jede Abweichung trägt den Grund aus der festen Liste — Zählfehler, Beschädigt, Fehlt, Umgelagert, Falsch gebucht, Sonstige Abweichung, Schwund / Verlust, Diebstahl, Bruch, Retourenfehler, Wareneingang nicht gebucht, Warenausgang nicht gebucht oder Falsch eingelagert — und, wenn eingetragen, einen Kommentar. Ohne Abweichungsgrund lässt sich eine Inventur nicht abschließen; im Bericht einer abgeschlossenen Inventur ist die Spalte also vollständig.
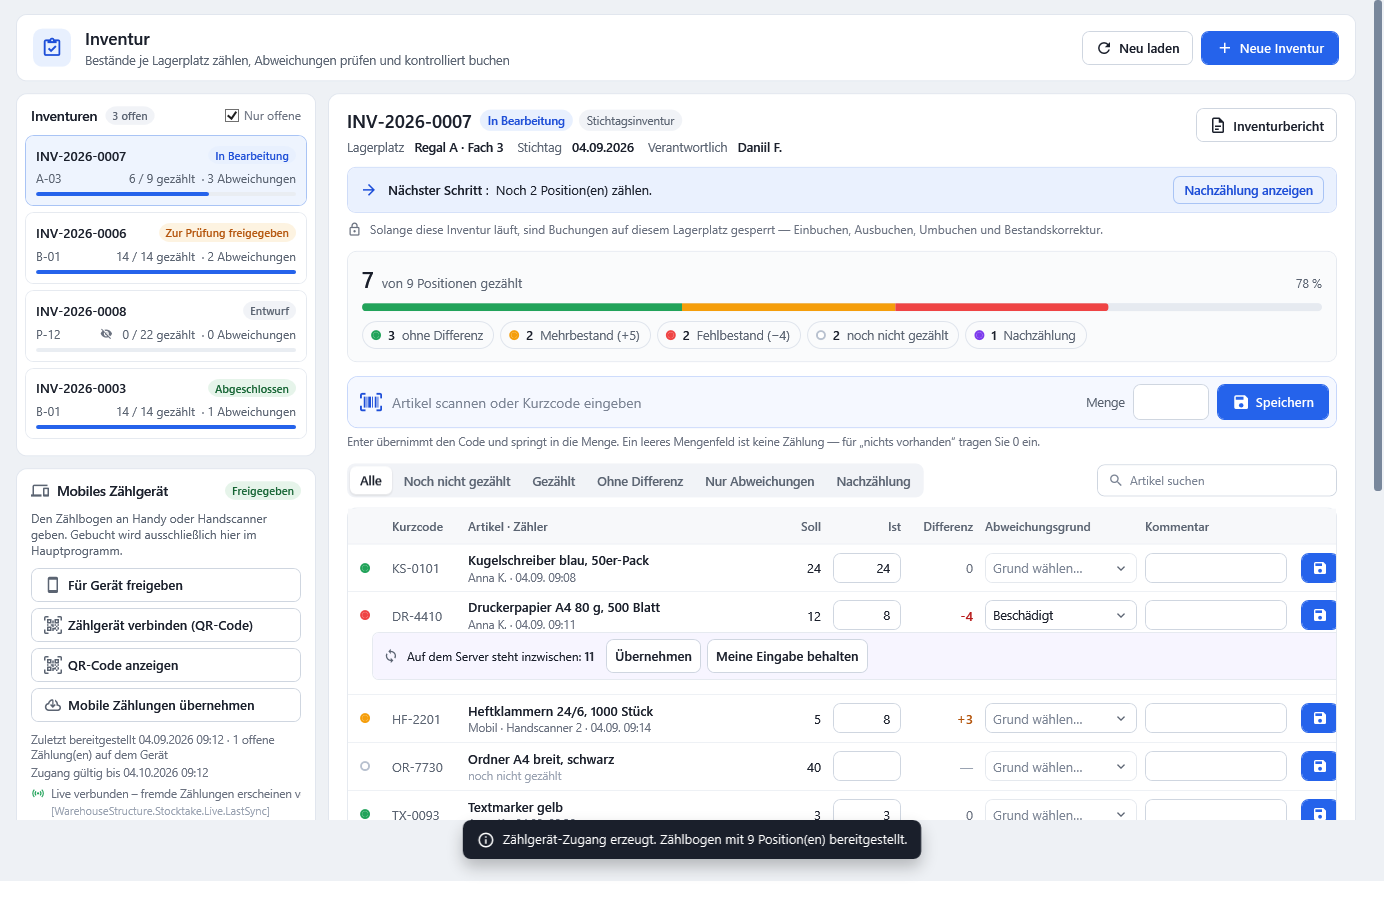
Bei einer Jahresinventur als Kampagne zeigt die Kampagnenseite je Regal bereits Plätze, Stand von Zählung und Prüfung, Zahl der Abweichungen, offene Nachzählungen und Differenzwert. OfficeOmni rechnet ihn zum Einkaufspreis netto des Artikels als eine Summe — Fehlmengen negativ, Mehrmengen positiv. Positionen ohne belastbaren Einkaufspreis werden gezählt, aber nicht bewertet („Differenzwert · 12 ohne EK“). Sichtbar ist der Wert nur mit den Rechten Soll-Mengen trotz Blindzählung sehen und Einkaufspreise sehen; einen Wert je Person gibt es nicht. Details stehen auf der Funktionsseite Differenzwert der Inventur in Euro.
Der Kampagnenbericht geht als PDF oder Excel heraus. Für die Auswertung nehmen Sie die Excel-Datei: Ihr Blatt Positionen führt alle Positionen aller Sitzungen mit Lagerplatz, Sitzung, Artikelnummer, Artikel, Soll, Ist, Differenz, Differenzwert, Gebucht, Abweichungsgrund und Kommentar — die Spalten aus Schritt 1; Fehl- und Mehrwert trennen Sie daraus nach dem Vorzeichen des Differenzwerts. Das PDF zeigt im Abschnitt „Abweichungen“ höchstens 300 Zeilen, ohne Abweichungsgrund. Mehr dazu unter Inventur im Team, Protokoll und Bericht.
Ob eine Umlagerung gebucht wurde, zeigt das Lagerjournal: Jede beim Abschluss gebuchte Differenz steht dort als Bewegung der Art „Inventur“ mit Menge, Grund, Zeitpunkt und Benutzer (Bewegungen nachvollziehen). Bestände und Bewegungen eines Zeitraums geben Sie mit der Lager-Auswertung über Bewegungen einbeziehen und Excel exportieren als Tabelle aus — beschrieben im Handbuchartikel Lager-Auswertung erstellen und nach Excel ausgeben.
Verwandte Themen
- Inventurdifferenzen klären — die einzelne Position vom Befund bis zur Buchung
- Inventur vorbereiten: Checkliste — Zählanweisungen vor dem Stichtag
- Differenzwert der Inventur in Euro — Bewertung je Kampagne und Regal
- Inventur im Team, Protokoll und Bericht — Kampagnenbericht als PDF und Excel
- Lager-Auswertung erstellen und nach Excel ausgeben — Bestände und Bewegungen als Tabelle
- Bewegungen nachvollziehen — Umlagerungen im Lagerjournal finden
Wie Zählliste, Abweichungsgründe und Bericht in der Praxis aussehen, zeigt der Vorführ-Mandant in der Windows-Anwendung — ohne Konto: Inventur mit Beispieldaten ansehen.
Weitere Artikel zu diesem Thema
Inventur im Ersatzteillager: ähnliche Artikel sicher unterscheiden
Herstellernummern, Varianten, Seriennummern, mehrere Plätze je Artikel und Mischfächer: so bleibt die Zählung im Ersatzteillager eindeutig.
Inventur im laufenden Betrieb ohne Lagerstillstand organisieren
Bereiche nacheinander sperren, Wareneingang parken, aus freien Bereichen kommissionieren — so bleibt der Betrieb während der Inventur…
Blindzählung bei der Inventur: Ablauf, Nutzen und typische Fehler
Zählen ohne Sollmengen: Warum die Blindzählung unbeeinflusste Zahlen liefert, wie die Prüfung danach abläuft und welche Fehler sie…
Inventur mit dem Smartphone vorbereiten — Geräte, WLAN und Testlauf
Praxistest vor dem Inventurtag: Smartphone oder Handscanner wählen, WLAN im Lager prüfen, Zugang und Zählablauf durchspielen, Testprotokoll…
Inventurdifferenzen klären: Ursachen, Nachzählung und Dokumentation
Eine Inventurdifferenz klären Sie in vier Schritten: nachzählen, im Lagerjournal prüfen, den Grund festhalten und erst dann buchen.