
Inventurdifferenzen klären: Ursachen, Nachzählung und Dokumentation
Eine Inventurdifferenz ist der Unterschied zwischen dem Buchbestand am Stichtag und der gezählten Menge — der Lagerbestand stimmt nicht mit dem überein, was im Regal liegt. Geklärt wird sie in vier Schritten: nachzählen, Bewegungen im Lagerjournal prüfen, den Grund je Position festhalten und erst dann die Differenz buchen. Die Buchung ist der letzte Schritt, nicht der erste — wer den Bestand ohne Grund „auf Ist setzt“, verliert die Information, warum das Lager vom Buch abwich, und findet dieselbe Differenz bei der nächsten Inventur wieder.
Was eine Inventurdifferenz ist und was nicht
Die Zählliste führt je Position drei Zahlen: Soll (den Buchbestand, der beim Start der Inventur eingefroren wurde), Ist (die gezählte Menge) und Differenz. Eine negative Differenz ist ein Fehlbestand, eine positive ein Mehrbestand. Beides sind zunächst Befunde, keine Aussagen über den Grund. Ein Fehlbestand von 24 Stück kann ein Zählfehler sein, eine nicht gebuchte Entnahme, ein Karton im falschen Regal oder ein echter Verlust — die Zahl allein unterscheidet das nicht.
§ 240 HGB verlangt, die Vermögensgegenstände genau zu verzeichnen. Deshalb ist eine geklärte Differenz mehr wert als eine schnell gebuchte: Erst der Grund sagt, ob Sie den Bestand korrigieren, die Ware suchen oder einen Prozess ändern müssen.
Die häufigsten Ursachen von Inventurdifferenzen
Viele Differenzen folgen einem erkennbaren Muster. Die Tabelle nennt je Ursache, woran Sie sie erkennen und welcher Prüfschritt sie bestätigt oder ausschließt.
| Grund | Typisches Muster | Prüfschritt |
|---|---|---|
| Zählfehler | Kleine Abweichung bei großen Mengen oder bei Gebinden; die Nachzählung liefert einen anderen Wert als die erste Zählung. | Position durch eine zweite Person nachzählen lassen, Gebinde öffnen und Inhalt prüfen. |
| Falsch eingelagert | Fehlbestand auf einem Platz und Mehrbestand desselben Artikels auf einem anderen; die Summe über beide Plätze stimmt. | Nachbarplätze und Wareneingangszone prüfen; auf anderen Plätzen nach Artikeln suchen, die dort ohne Sollmenge gefunden wurden. |
| Wareneingang nicht gebucht | Mehrbestand; der Lieferschein liegt vor, die Einbuchung fehlt im Lagerjournal. | Letzte Lieferungen des Artikels mit den Einbuchungen im Lagerjournal abgleichen. |
| Warenausgang nicht gebucht | Fehlbestand; Lieferung oder Entnahme ist erfolgt, die Ausbuchung fehlt. | Lieferscheine, Werkstattentnahmen und Retouren seit dem letzten geprüften Stand durchsehen. |
| Beschädigt oder Bruch | Ware ist vorhanden, aber nicht verkaufsfähig; oft in einer Ecke des Regals abgestellt. | Beschädigte Stücke gesondert zählen und als eigene Position mit Grund erfassen. |
| Falsch gebucht | Differenz entspricht genau einer früheren Buchung — zum Beispiel ein doppelt gebuchter Wareneingang oder eine vertauschte Artikelnummer. | Bewegungen des Artikels im Lagerjournal nach Datum und Menge durchsehen, Vorzeichen prüfen. |
| Schwund, Verlust, Diebstahl | Fehlbestand ohne Buchung, ohne Fund auf anderen Plätzen, bei kleinteiliger oder wertvoller Ware wiederkehrend. | Erst nach Nachzählung und Journalprüfung als Verlust einstufen; wiederkehrende Fälle je Artikel und Platz notieren. |
Inventurdifferenzen klären in vier Schritten
- Nachzählen. Zählen Sie jede Position mit Differenz ein zweites Mal, möglichst durch eine andere Person als beim ersten Durchgang und ohne Blick auf die Sollmenge. Stimmt die Nachzählung mit der ersten Zählung überein, ist ein Zählfehler unwahrscheinlich. Weicht sie ab, gilt die Nachzählung, und Sie prüfen, was beim ersten Mal übersehen wurde — häufig ein halbvolles Gebinde oder ein zweiter Stapel.
- Lagerjournal prüfen. Sehen Sie sich die Bewegungen des Artikels auf diesem Lagerplatz seit dem letzten geprüften Stand an: Einbuchungen, Ausbuchungen, Umbuchungen, Korrekturen. Suchen Sie eine Bewegung, deren Menge der Differenz entspricht, oder eine Bewegung, die fehlt, obwohl ein Beleg existiert.
- Grund und Kommentar festhalten. Ordnen Sie jeder Position mit Differenz einen Grund zu und schreiben Sie in den Kommentar, was Sie festgestellt haben — „Karton in R12E2-L3 gefunden“ oder „Lieferschein 4711 nicht eingebucht“. Ein Grund ohne Kommentar ist bei der nächsten Inventur nicht mehr nachvollziehbar.
- Buchen. Erst wenn jede Differenz einen Grund hat, schließen Sie die Inventur ab und buchen damit die Differenzen. Die Buchung setzt den Bestand nicht einfach auf Ist, sondern erzeugt je Position eine Bewegung mit der Differenzmenge und dem Grund. Bestand vorher, Differenz und Bestand nachher bleiben im Journal sichtbar.
Buchen Sie nicht „vorläufig“ und klären Sie später. Eine gebuchte Differenz ist eine Bestandsbewegung; die Korrektur ist wieder eine Bewegung, und das Journal zeigt dann zwei Buchungen für einen Fall. Halten Sie unklare Positionen als Nachzählung offen, bis der Grund feststeht.
Beispiel: Regal R12 mit drei Differenzen
Die Jahresinventur zählt Regal R12; je Lagerplatz gibt es eine eigene Zählsitzung. In der Sitzung INV-2026-0016 für den Platz R12E1-L1 zeigt die Zählliste nach dem ersten Durchgang drei Positionen mit Differenz:
| Artikel | Soll | Ist | Differenz | Befund nach Klärung |
|---|---|---|---|---|
| Kugellager 6204-2RS (AN-10442) | 120 | 96 | −24 | Warenausgang nicht gebucht — Nachzählung 96; Werkstattentnahme vom 14.09. über 24 Stück ohne Ausbuchung, Entnahmeschein liegt vor. |
| Schutzhandschuh Gr. 10 (AN-20871) | 40 | 46 | +6 | Falsch eingelagert — Nachzählung 46; in der Sitzung für R12E1-L2 fehlen genau 6 derselben Größe, ein Karton stand im falschen Fach. Kommentar mit beiden Plätzen. |
| Kabelbinder 300 mm, 100 St. (AN-31105) | 25 | 22 | −3 | Zählfehler — Nachzählung 25; ein Stapel lag hinter dem Regalpfosten. Die Nachzählung gilt, die Differenz entfällt. |
Ergebnis: Von drei Differenzen bleibt nach der Klärung eine echte Bestandskorrektur (die Entnahme) und eine Umlagerung zwischen zwei Plätzen. In INV-2026-0016 werden −24 Kugellager mit Grund und Kommentar sowie +6 Handschuhe gebucht; die −6 auf R12E1-L2 bucht die Zählsitzung dieses Platzes. Die Werkstatt bekommt den Hinweis, Entnahmescheine am selben Tag zu buchen — damit dieselbe Differenz bei der nächsten Inventur nicht wieder auftritt.
Typische Fehler beim Klären von Inventurdifferenzen
- Nachzählung mit Blick auf das Soll. Die zweite Zählung bestätigt dann nur die erste oder das Soll. Wie Sie Sollmengen beim Zählen ausblenden, steht im Ratgeber Blindzählung bei der Inventur.
- Nur den Fehlbestand ansehen. Ein Mehrbestand desselben Artikels auf einem Nachbarplatz erklärt viele Fehlbestände. Prüfen Sie Fehl- und Mehrbestände gemeinsam.
- Leere Mengenfelder als „nichts vorhanden“ lesen. Eine nicht gezählte Position und eine Position mit Menge 0 sind zwei verschiedene Dinge. Tragen Sie bei leerem Fach ausdrücklich 0 ein.
- Einen Sammelgrund als Standard wählen. Wer jede Differenz unter einem Sammelgrund wie „Sonstige Abweichung“ ablegt, hat keine Auswertung. Wählen Sie den Grund, der nach der Prüfung am besten passt, und schreiben Sie den Befund in den Kommentar.
- Differenz bewerten, bevor sie geklärt ist. Der Wert einer Differenz in Euro ist erst nach der Nachzählung aussagekräftig. Ein Zählfehler von 24 Kugellagern sieht sonst wie ein Verlust aus.
- Buchungen während der Zählung. Wird auf dem Lagerplatz zwischen Start und Abschluss ein- oder ausgebucht, stimmt das Soll nicht mehr. Sperren Sie den Platz für die Dauer der Inventur.
So unterstützt OfficeOmni die Klärung
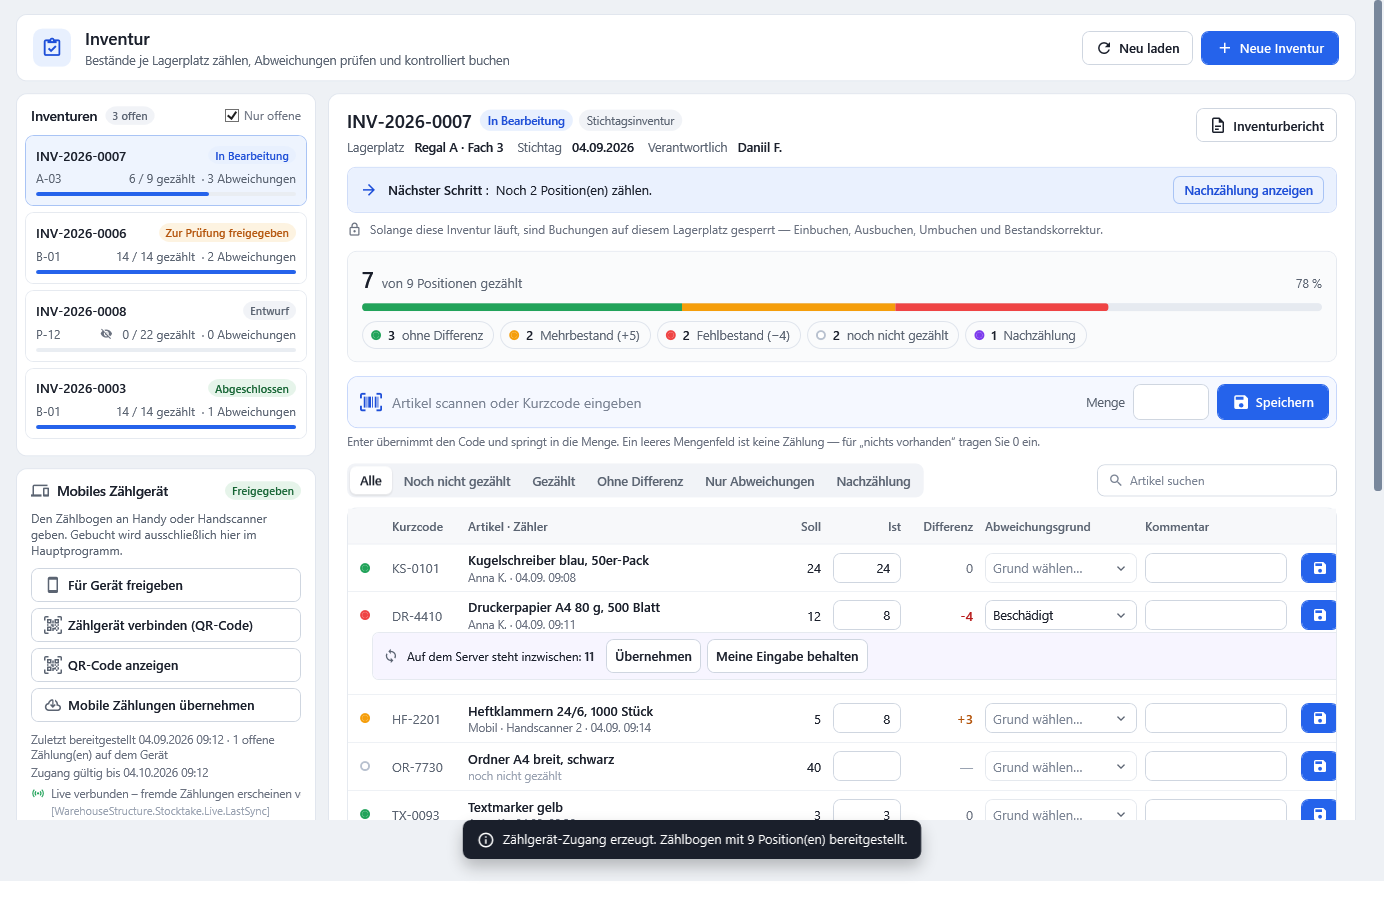
In der Inventur von OfficeOmni zeigt die Zählliste je Position Soll, Ist, Differenz, Abweichungsgrund und Kommentar. Der Filter Nur Abweichungen blendet alle Positionen ohne Differenz aus. Ein Artikel, der beim Zählen gescannt wird, aber nicht in der Zählliste des Platzes stand, trägt die Markierung Unerwartet gefunden — ein Hinweis auf falsch eingelagerte Ware. Eine strittige Position markieren Sie mit Nachzählung anfordern; der nächste Schritt im Kopf der Inventur nennt dann, wie viele Positionen auf ihre Nachzählung warten. Eine versehentlich erfasste Menge nehmen Sie mit Zählung verwerfen zurück — die Position gilt danach wieder als nicht gezählt.
Der Abweichungsgrund wird je Zeile aus einer Liste gewählt („Grund wählen…“): Zählfehler, Beschädigt, Fehlt, Umgelagert, Falsch gebucht, Sonstige Abweichung, Schwund / Verlust, Diebstahl, Bruch, Retourenfehler, Wareneingang nicht gebucht, Warenausgang nicht gebucht und Falsch eingelagert. Beim Speichern einer Zählung — am Bildschirm wie am Zählgerät — ist der Grund noch nicht Pflicht; Pflicht wird er beim Abschluss. Bei „Sonstige Abweichung“ ist der Kommentar Pflicht. Prüfung und Buchung bleiben im Hauptprogramm.
Wie Sie im Lagerjournal eine einzelne Bewegung nachverfolgen, steht im Handbuchartikel Bewegungen nachvollziehen. Während die Inventur läuft, sind Einbuchen, Ausbuchen, Umbuchen und Bestandskorrektur auf dem Platz im Hauptprogramm gesperrt; Ein-, Aus- und Umbuchen auch in der mobilen Lagerbuchung, sobald die Inventur in der Cloud angemeldet ist (Inventursperre). Sind alle Positionen gezählt und begründet, geben Sie die Inventur mit Zur Prüfung freigeben in die Prüfung; erst dann ist der Abschluss möglich. Abschluss prüfen zeigt vorab, wie viele Differenzbuchungen entstehen würden. Inventur verbindlich abschließen fragt mit einer Zusammenfassung nach Positionen, gezählt, ohne Differenz, Mehrbestände und Fehlbestände nach und bucht dann jede Differenz als Bewegung „Inventur“ mit Menge, Grund, Zeitpunkt und Benutzer ins Lagerjournal. Gebuchte Differenzen lassen sich nicht zurückrollen; eine Korrektur ist eine neue Bewegung mit Grund.
Bei einer Jahresinventur als Kampagne rechnet OfficeOmni zusätzlich den Differenzwert in Euro je Kampagne und je Regal zum Einkaufspreis netto; Positionen ohne belastbaren Einkaufspreis werden gezählt, aber nicht bewertet und als „ohne EK“ ausgewiesen. Den Wert sehen nur Benutzer mit den Rechten „Soll-Mengen trotz Blindzählung sehen“ und „Einkaufspreise sehen“; im Bericht einer einzelnen Zählsitzung gibt es ihn nicht.
Verwandte Themen
- Blindzählung bei der Inventur — zählen, ohne die Sollmenge zu sehen
- Inventur auswerten — was die Abweichungen über Ihre Prozesse sagen
- Inventur in OfficeOmni — Zählliste, Abweichungsgründe, Buchung
- Differenzwert in Euro — Abweichungen je Kampagne und Regal bewerten
- Bewegungen nachvollziehen — das Lagerjournal lesen
- Bestand korrigieren — Korrekturbuchung außerhalb der Inventur
Wenn Sie sehen möchten, wie Zählliste, Abweichungsgründe und Differenzbuchung im Programm aussehen, öffnen Sie die Inventur im Vorführ-Mandanten: Inventur mit Beispieldaten ansehen.
Weitere Artikel zu diesem Thema
Inventur auswerten: Kennzahlen, Muster und Maßnahmen
Differenzquote je Regal, Differenzwert und wiederkehrende Artikel zeigen, wo Mischfächer, ungebuchte Umlagerungen oder Beschädigung den…
Inventur im Ersatzteillager: ähnliche Artikel sicher unterscheiden
Herstellernummern, Varianten, Seriennummern, mehrere Plätze je Artikel und Mischfächer: so bleibt die Zählung im Ersatzteillager eindeutig.
Inventur im laufenden Betrieb ohne Lagerstillstand organisieren
Bereiche nacheinander sperren, Wareneingang parken, aus freien Bereichen kommissionieren — so bleibt der Betrieb während der Inventur…
Blindzählung bei der Inventur: Ablauf, Nutzen und typische Fehler
Zählen ohne Sollmengen: Warum die Blindzählung unbeeinflusste Zahlen liefert, wie die Prüfung danach abläuft und welche Fehler sie…
Inventur mit dem Smartphone vorbereiten — Geräte, WLAN und Testlauf
Praxistest vor dem Inventurtag: Smartphone oder Handscanner wählen, WLAN im Lager prüfen, Zugang und Zählablauf durchspielen, Testprotokoll…