
Proforma-Rechnung und Rechnung: Unterschiede mit Beispielen
Ein ähnliches Dokumentbild bedeutet nicht denselben Zweck. Die Rechnung rechnet eine Lieferung oder Leistung ab; eine Proforma-Rechnung kann Waren und Werte für einen anderen Anlass darstellen.
Beispiel: regulärer Warenverkauf
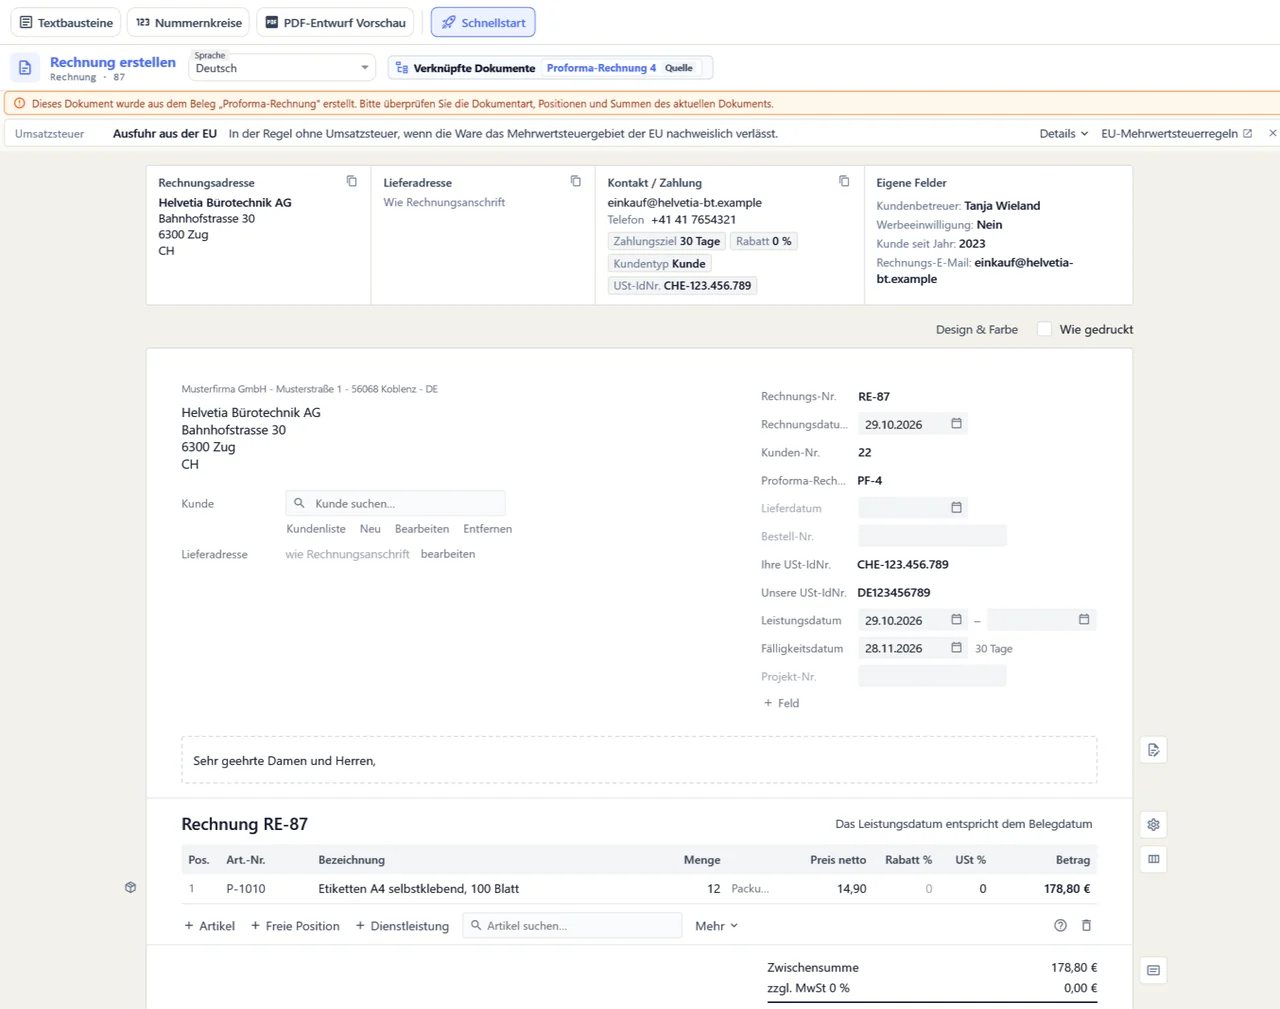
Ein Kunde kauft zwei Geräte zu einem vereinbarten Preis. Für die Abrechnung verwenden Sie den passenden Rechnungsbeleg mit den erforderlichen Angaben. Wenn zuvor eine Proforma angefordert wurde, muss der spätere Abrechnungsbeleg erkennbar davon unterschieden werden. Entsteht die Rechnung in OfficeOmni aus der Proforma, nennt ihr Kopf zusätzlich „Proforma-Rechnung Nr.“ mit der Nummer der Proforma.
Beispiel: unentgeltliche Mustersendung
Sie senden ein Muster ohne Berechnung in ein Drittland. Für die Abwicklung können Angaben zu Ware und Wert benötigt werden, obwohl der Empfänger nichts bezahlt. Eine Proforma-Rechnung kann diesem Zweck dienen. Ein nachvollziehbarer Wert ist von einem tatsächlich geforderten Kaufpreis zu unterscheiden.
Bei Vorkasse den Zahlungsablauf ausdrücklich vereinbaren
Verwenden Sie die Begriffe Proforma und Vorkasse-Rechnung nicht ungeprüft austauschbar. Klären Sie, welches Dokument der Kunde anfordert und auf welcher Grundlage eine Zahlung geleistet werden soll. Der Dateiname allein beantwortet weder den Vertrags- noch den Steuerfall.
Die Bearbeitung in OfficeOmni trennen
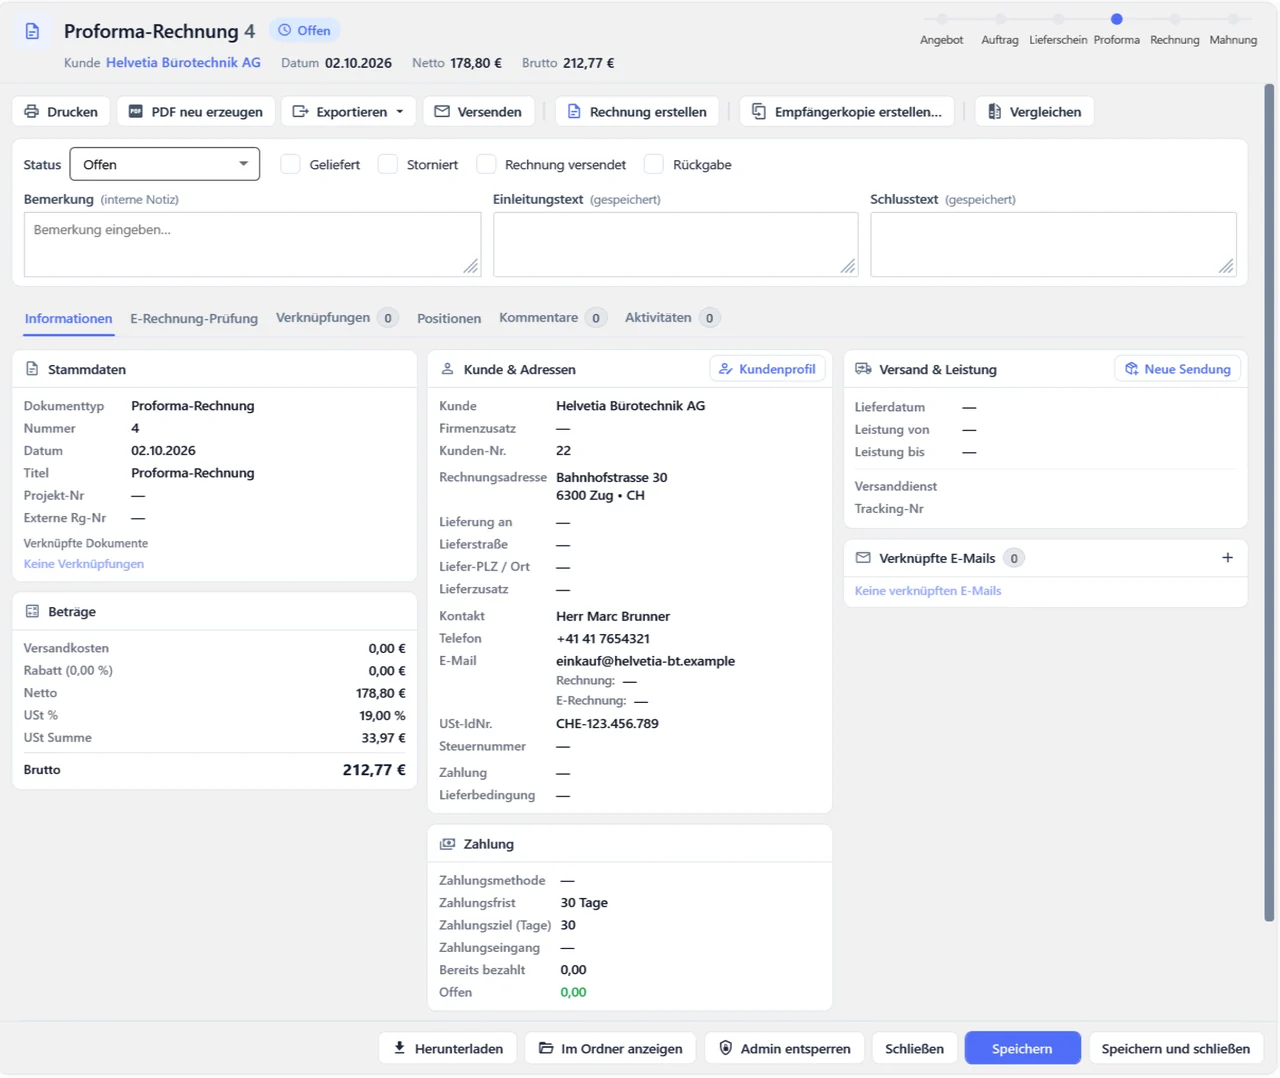
OfficeOmni führt Proforma-Rechnung und Rechnung als eigene Belegarten mit eigener Nummer. Die Proforma hat kein Zahlungsziel, erscheint nicht bei den offenen Posten und wird nicht gemahnt. Sie bewegt keinen Lagerbestand, zählt nicht zum Umsatz und bekommt keine E-Rechnung.
Soll der Vorgang abgerechnet werden, erstellen Sie aus der Proforma in der Belegvorschau mit Rechnung erstellen den Rechnungsbeleg und prüfen insbesondere Leistungsbezug, Steuerangaben und Konditionen. Einen tatsächlichen Zahlungseingang erfassen Sie an dieser Rechnung; an der Proforma nimmt OfficeOmni keine Zahlung an.
Verwandte Themen
Weitere Artikel zu diesem Thema
Proforma-Rechnung in eine Rechnung übernehmen
Führen Sie eine Proforma-Rechnung mit „Rechnung erstellen“ zur Rechnung weiter und ergänzen Sie Leistungsdatum, Steuer und Konditionen. Zahlungen erfassen Sie erst an der Rechnung.
Proforma-Rechnung aus einem Angebot erstellen
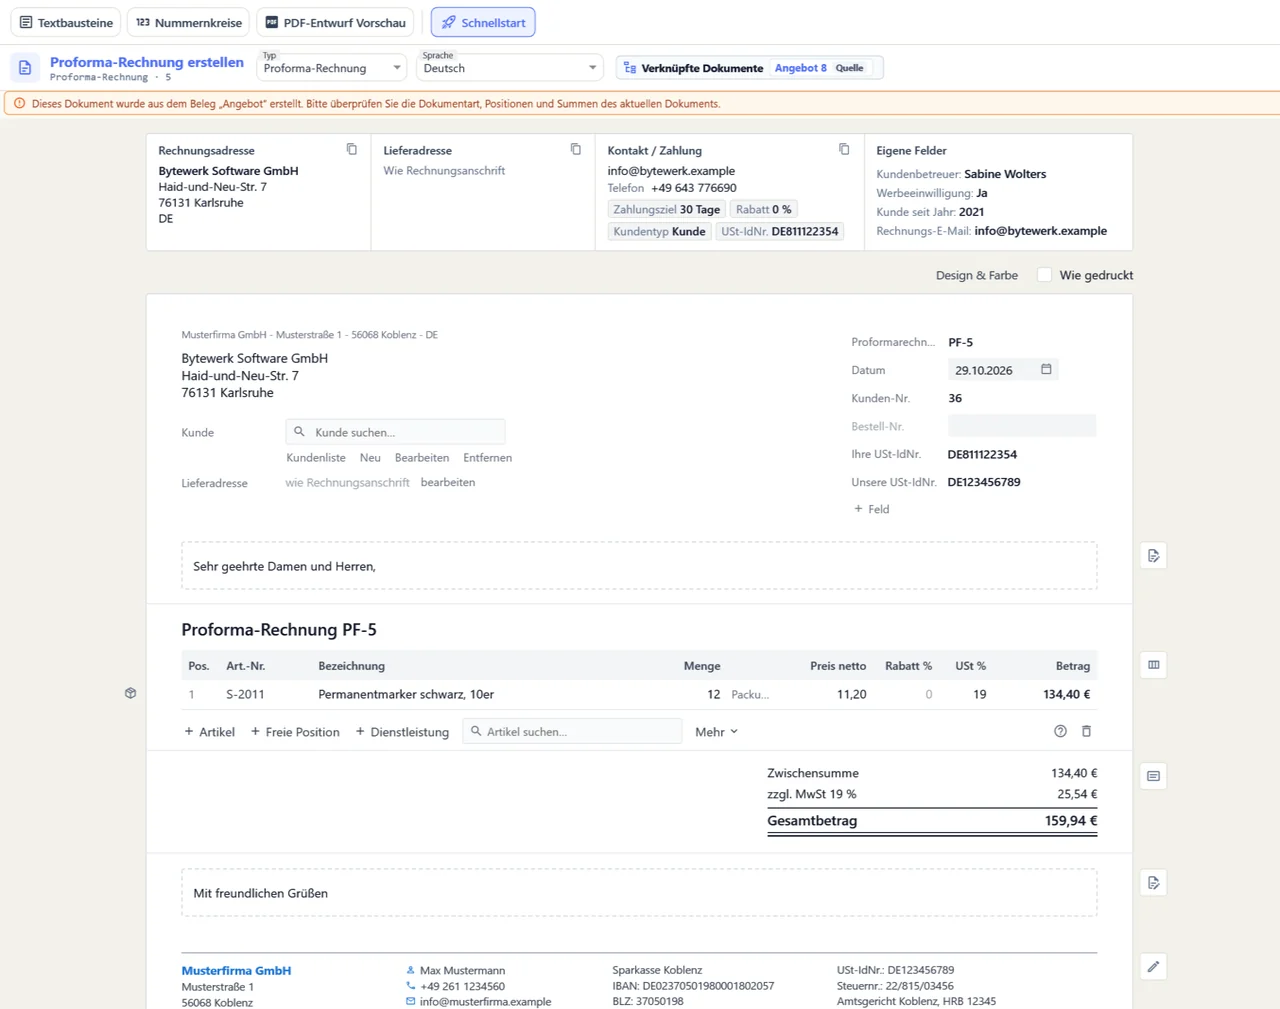
Übernehmen Sie Positionen, Versandkosten und Bestellreferenzen eines Angebots in eine Proforma-Rechnung und prüfen Sie Empfänger, Werte und Texte, bevor Sie sie ausgeben.
Teillieferung dokumentieren: gelieferte und offene Mengen
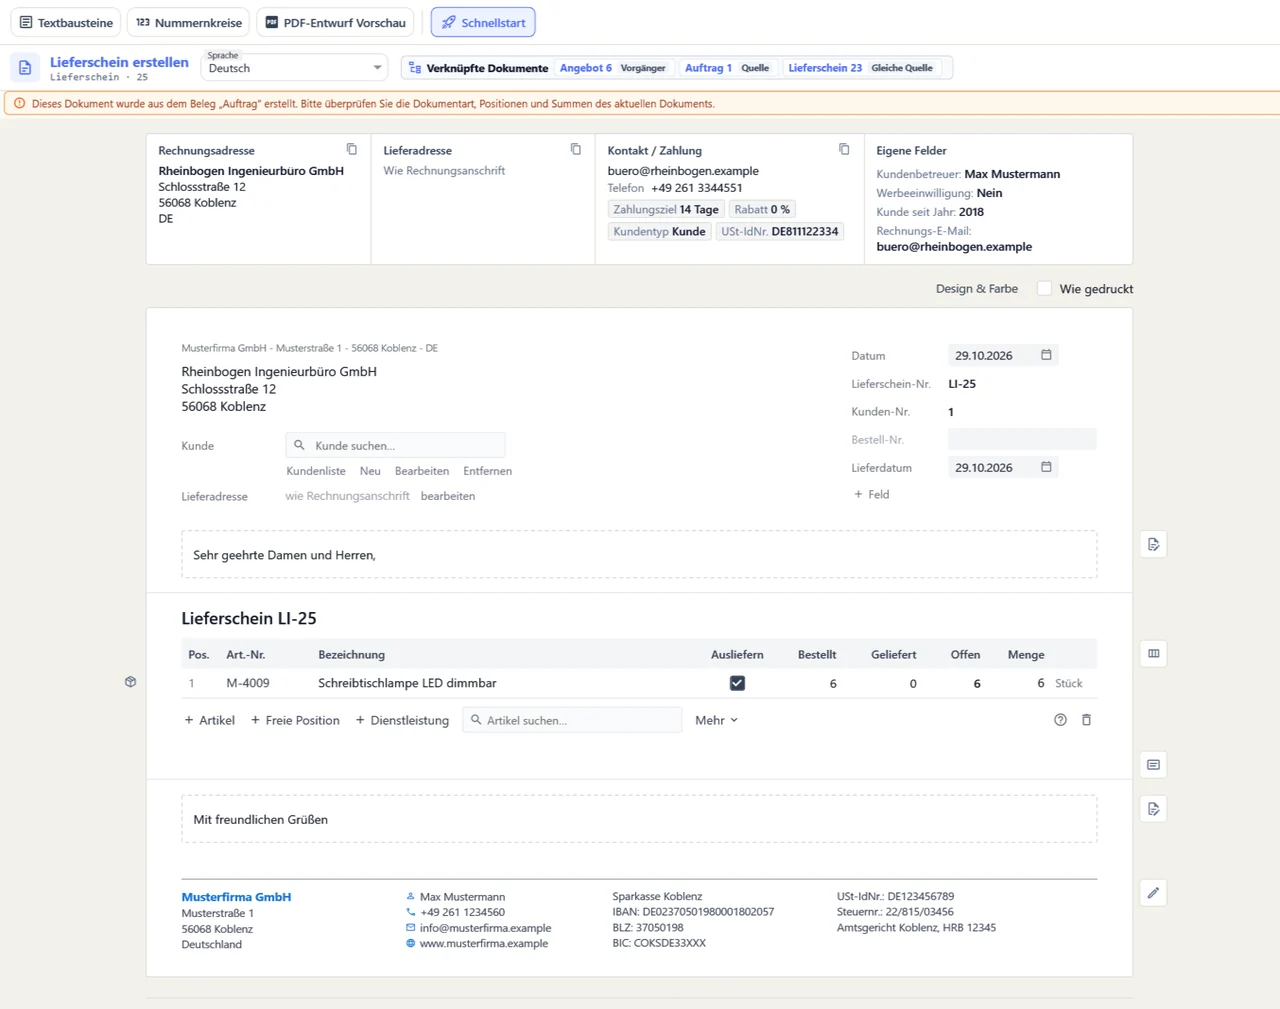
Bei einer Teillieferung geht nur ein Teil der bestellten Ware zum Kunden. Erstellen Sie den Lieferschein aus dem Auftrag: OfficeOmni zeigt je Position, was bestellt, geliefert und noch offen ist, und übernimmt beim…
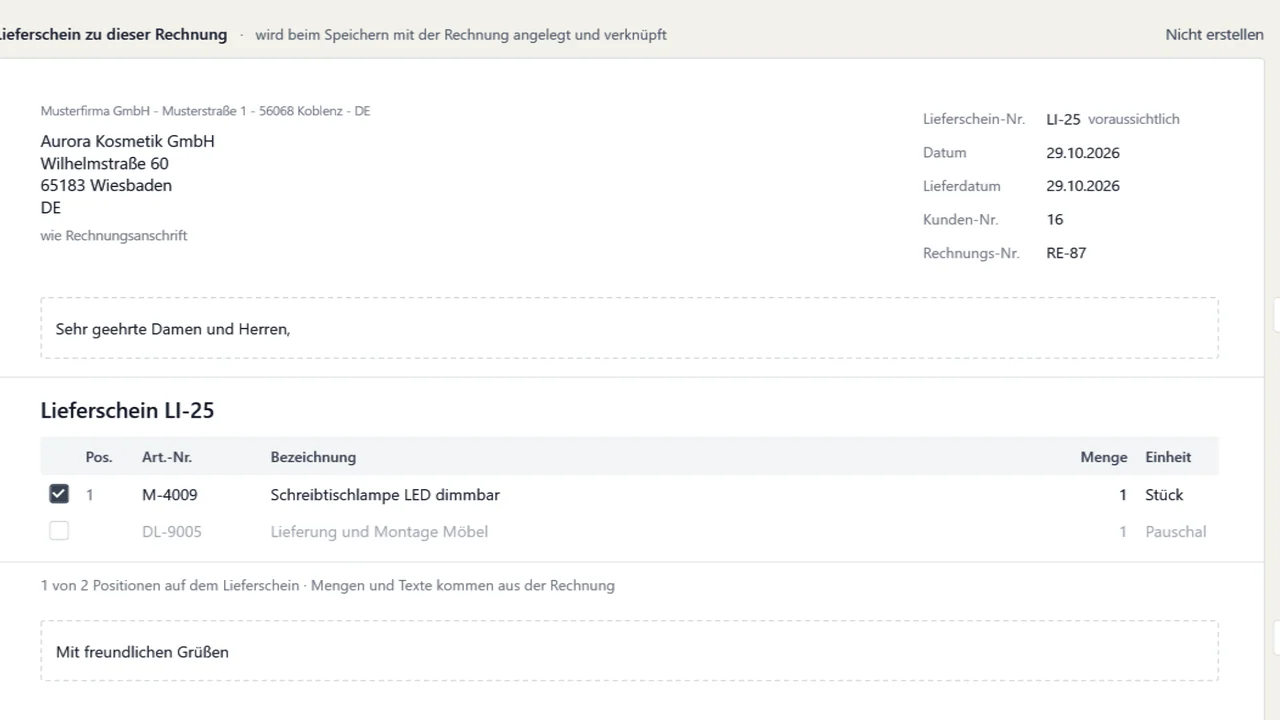
Lieferschein ohne vorherigen Auftrag erstellen
Erfassen Sie einen Verkauf direkt als Rechnung, legt OfficeOmni den passenden Lieferschein beim Speichern mit an und verknüpft beide. Ein vorheriger Auftrag ist dafür nicht nötig.
Zwei kurze E-Mail-Muster für die Rückfrage zu einem offenen Angebot und wie OfficeOmni anstehende Angebote auf der Startseite und im Kalender zeigt.
Zwei kurze Beispiele zeigen, wie Sie Waren und Dienstleistungen im Angebot als eigene Positionen beschreiben und welche Bedingungen vor dem Versand geklärt sein sollten.